iPcb会社-信頼できるPCBメーカー! お問い合わせ
11月初旬、世界のプリント基板(PCB)業界は、近年で最も大きな変革と再編の波に直面しています。かつて主流であった「規模の拡大と汎用的なFR-4材による量販」という粗放な成長モデルは衰退しつつあり、代わって人工知能(AI)、ハイパフォーマンス・コンピューティング(HPC)、そしてサプライチェーンの逼迫に牽引された、技術と市場の革命が進行しています。海外展開を図る企業、D2C(自社サイト)のバイヤー、そしてハードウェア開発チームにとって、この業界の転換点を正しく読み解くことは、新たなサプライチェーン競争における主導権を握ることを意味します。
AI演算能力の爆発的拡大と、ハイエンドPCBにおける需給ギャップの深刻化
世界的なAIサーバーおよびデータセンター・インフラの急拡大は、従来のPCB市場の平穏を打ち破りました。業界予測によると、AIサーバーの出荷台数は増加の一途をたどっており、1台のAIサーバーに必要なPCBの価値は、一般的なサーバーの約10倍に達します。この需要は単なる数量の増加にとどまらず、多層基板、高密度相互接続(HDI)、そしてABF基板に代表される高度なICパッケージ基板への極めて高い依存度となって表れています。
しかし、ハイエンド製品の生産能力拡大は、需要の急激な伸びに全く追いついていません。ハイエンドPCBや中核となるICパッケージ基板の増産には通常18〜24ヶ月という長い期間を要し、主要な製造装置の納期も長期化しているため、ハイエンドPCB市場における需給ギャップは依然として顕著です。こうした需給の不均衡は市場価格や納期に直接影響を及ぼしており、業界トップ企業は技術的障壁の高いセグメントへの集中を加速させる一方、中低価格帯の市場は激しい「レッドオーシャン」競争に陥っています。
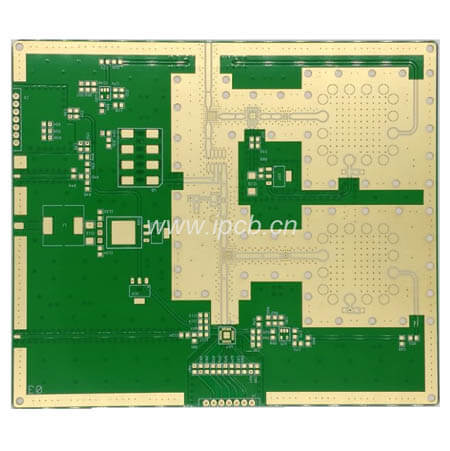
図:高周波基板
材料の高度化と「シグナルインテグリティ(信号完全性)」の極限への挑戦
データ伝送速度が112G、さらには224Gへと向かう中、回路設計における「シグナルインテグリティ(信号完全性)」への要求は極めて厳格なものとなっています。従来の材料構成では、超高速かつ低損失が求められる動作環境に対応することが困難になっています。現在、業界全体が以下の技術的方向に急速に進化しています。
超低損失積層板と平滑銅箔:信号減衰を最小限に抑えるため、低誘電率(Low-Dk)材料や、より表面が平滑な銅箔が、ハイエンド設計における標準仕様となっています。
微細回路とマイクロビア技術:回路の微細化は25ミクロン、あるいはそれ以上の高精度レベルへと進んでおり、高密度配線における安定性と信頼性を確保するために、レーザー穴あけ加工や高度なめっき技術が広く採用されています。
熱管理の早期統合:電力密度の急激な上昇に伴い、熱管理はもはや構造設計エンジニアだけの課題ではありません。PCB設計の初期段階から、厚銅層、サーマルビア(熱伝導用ビア)、銅充填技術などを活用し、システム全体として解決すべき重要な指標となっています。
サプライチェーンの強靭化、コスト変動、および調達戦略の再構築
技術革新が進む一方で、サプライチェーンの不確実性が現在のPCB市場に現実的な試練をもたらしています。エポキシ樹脂、ガラスクロス、銅箔といった主要原材料の価格変動に加え、一部の重要部材の納期が長期化していることで、多くのハードウェア調達担当者が、予期せぬ納期遅延という事態に直面しています。
こうした状況下で、従来の「単一サプライヤーとの価格比較」というモデルは、より柔軟なサプライチェーン戦略へと移行しつつあります。
早期参画(アーリー・インボルブメント):設計段階(特に積層構成の定義初期)から製造パートナーを巻き込み、材料の調達可能性や代替案について事前に検討を行うケースが増えています。
地域分散と調達先の多角化:地政学的リスク、物流リスク、そして迅速な対応力を考慮し、国内の高品質な生産能力と海外での現地供給体制のバランスを取ることが、サプライチェーンのセーフティネットを構築する上での重要な判断基準となっています。
グリーン・マニュファクチャリング:「付加価値」から「必須要件」へ
第4四半期を迎え、今後の展望として、PCB製造におけるサステナビリティ(持続可能性)の重要性が著しく高まっています。EUをはじめとする主要市場における環境規制への適合から、最終製品ブランドによるグリーン・サプライチェーンへの厳格な審査に至るまで、多くの先進的なメーカーが、環境への取り組みを中核戦略の一部として位置づけています。リサイクル可能な基板の採用、鉛フリー・ハロゲンフリー工程の推進、そして製造プロセスにおけるカーボンフットプリントの削減は、単に企業の社会的責任(CSR)を果たすというだけでなく、グローバルな大手メーカーの認定サプライヤーリストに名を連ねるための必須条件とも直結しています。
現在のPCB(プリント基板)業界は、AIや先端パッケージング技術が切り拓く広大な可能性を秘めた未来と、材料コスト、サプライチェーンの強靭性、製造の微細化といった現実的な課題が交錯する局面を迎えています。サプライチェーンに身を置く企業にとって、BOM(部品表)コストの最適化やハイエンドな生産能力の確保、さらには高周波・高速伝送基板設計への先見的な取り組みなど、「ハイエンド化・微細化・グリーン化」という進化の潮流に的確に適応することこそが、目まぐるしく変化する世界の電子ハードウェア市場において、確固たる地位を築くための唯一の道と言えるでしょう。